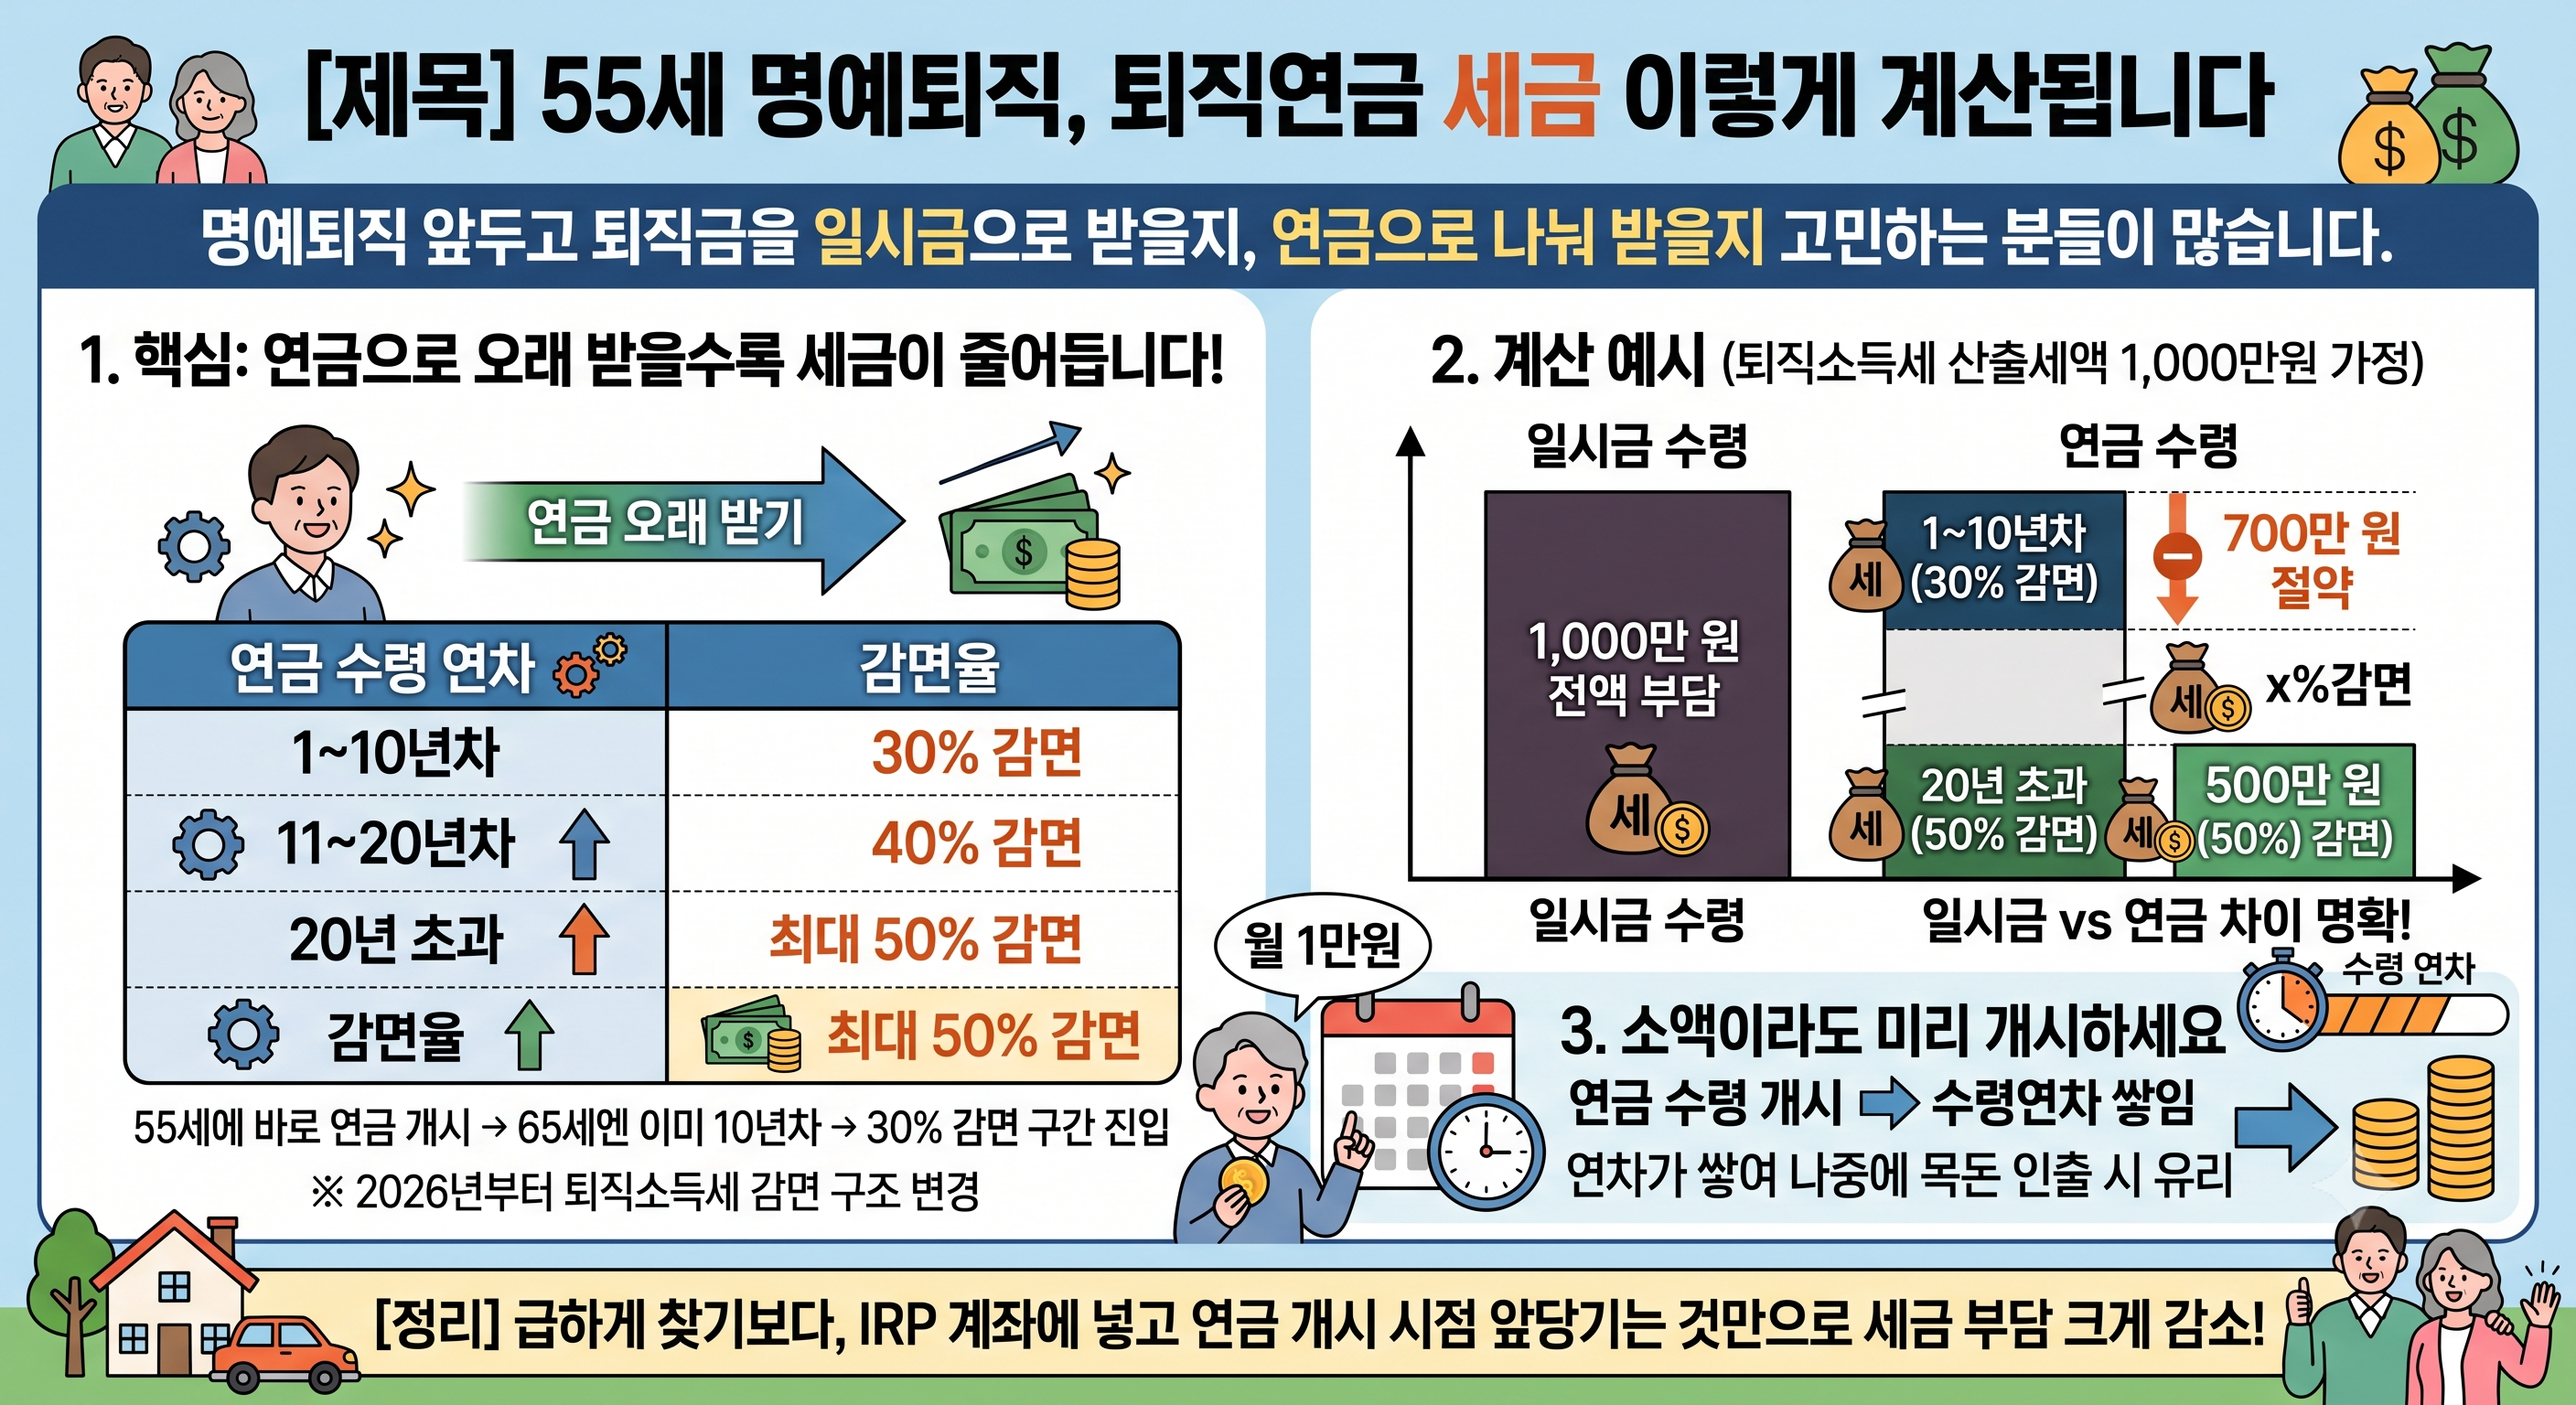
명예퇴직을 앞두고 퇴직금을 일시금으로 받아서 쓸지, 연금으로 나눠 받을지 고민하는 분들이 많습니다.
결론부터 말씀드리면, 세금 차이가 상당하므로 꼭 계산해 보시고 결정하셔야 합니다.
- 핵심: 연금으로 오래 받을수록 세금이 대폭 줄어듭니다!
2026년부터 퇴직소득세 감면 제도가 개편되어 장기 수령 혜택이 더욱 강화되었습니다.
[연금 수령 연차별 퇴직소득세 감면율]
- 1년 차 ~ 10년 차 : 30% 감면 (원래 세금의 70%만 납부)
- 11년 차 ~ 20년 차 : 40% 감면 (원래 세금의 60%만 납부)
- 21년 차 이상(20년 초과) : 50% 감면 (원래 세금의 절반만 납부)
만 55세에 바로 연금을 개시하면 65세에는 이미 10년 차를 넘어 40% 감면 구간에 들어가고, 75세부터는 세금이 절반으로 줄어드는 50% 감면 혜택을 받게 됩니다.
- 세금 절감 예시 (퇴직소득세 산출세액 1,000만 원 기준)
퇴직 시 계산된 세금이 총 1,000만 원이라고 가정할 때 수령 방식에 따른 세금 차이입니다.
- 일시금으로 한 번에 수령할 때 : 1,000만 원 전액 납부
- 연금 1~10년 차 수령액 : 세금의 70% 적용 (30% 감면 효과)
- 연금 20년 초과 수령액 : 세금의 50% 적용 (50% 감면 효과)
- 당장 목돈이 필요 없다면? 소액이라도 미리 개시하세요!
당장 생활비나 연금이 필요하지 않더라도, 월 1만 원이나 최소 금액으로 연금 수령을 미리 개시해 두는 것이 유리합니다.
연금 수령을 신청한 순간부터 ‘수령 연차’가 쌓이기 시작하기 때문입니다. 이렇게 연차를 미리 쌓아두면 나중에 목돈이 필요해 인출하더라도 이미 높아진 감면율(40~50%)을 적용받아 세 부담을 크게 낮출 수 있습니다.
[정리하며]
퇴직 직후 불안함에 급하게 일시금으로 찾아 세금을 다 내기보다는, IRP(개인형 퇴직연금) 계좌로 이전한 뒤 연금 개시 시점만 앞당겨두는 것만으로도 소중한 노후 자산을 크게 지킬 수 있습니다!